- چگونه از ارزهای دیجیتال درآمد کسب کنیم؟
- محافظت از قیمت و کدام کارتهای اعتباری آن چیست؟
- تجزیه و تحلیل قیمت مونرو: XMR با 226. 8 دلار صعود می کند. تصحیح برای دنبال کردن؟
- بازار سهام امروز: آسیا با وجود داده های رشد چین مخلوط شده است
- این معیار کلیدی قیمت اتریوم نشان می دهد که معامله گران ETH آنقدر که به نظر می رسد نزولی نیستند
- پیش نویس مسخره NY Jets: اطراف QB آرون راجرز با استعداد
- عملکرد مقدار جستجوی Power BI 101: نحو و استفاده ساده شده
- راهنمای معاملات روز برای امروز: پنج سهام خرید یا فروش برای جمعه - 2 ژوئن
- شاخص های فنی برای مبتدیان
- نشانگر توقف دنباله دار برای معامله
آخرین مطالب
امکانات وب


سازندگان بازار و شرکت کنندگان مجاز ("APS") در بازار اصلی سهام ETF اغلب باید از قرار گرفتن در معرض سهام ETF استفاده کنند که باید در تجارت "بازخرید" یا سهام زیربنایی آماده شوند تا به سهام زیرین تبدیل شوند. آنها باید در تجارت "ایجاد" جمع شوند. هنگامی که آنها سهام ETF را به اسپانسر صندوق تحویل و قبول می کنند ، این پرچین را باز می کنند.
ایجاد یک سبد محافظت از سهام که مطابق با ویژگی های ریسک ترکیبات ETF است ، اغلب توسط یک مدل ریسک تسهیل می شود ، اما بیشتر مدل های ریسک تجاری شخص ثالث ، افق های 3-6 ماه یا بیشتر را پیش بینی کرده اند. استفاده از چنین مدلی ممکن است درایورها و همبستگی های سهام را در افق بسیار کوتاه مدت سازنده بازار مشخص کند.
معرفی مدل افق تجارت
ما به تازگی اولین مدل ریسک تجاری Horizon Trading را برای بازار ایالات متحده راه اندازی کردیم. مدل ریسک فاکتور سهام Axioma US: Horizon Trading (مدل معاملات) به یک دوره برگزاری یک ماه یا کمتر کالیبره شده است و به مراتب بیشتر از مدل های ریسک استاندارد نسبت به تغییر در ساختار بازار و رفتار سهام فردی پاسخگوتر است.
ما اخیراً آزمایشی را انجام دادیم که ساده لوحانه محیط سازنده بازار را بیش از یکی از بی ثبات ترین دوره های بازار در حافظه شبیه سازی می کند: 50 روز در اوایل سال 2020 که اخبار ابتدا از همه گیر Covid-19 برخورد کرد ، و سپس متعاقباً یکی از شدیدترین و بیشترین نتیجه را ایجاد کردکاهش سریع در تاریخ بورس سهام. بهبودی تقریباً به همان اندازه سریع در نامهایی متمرکز بود که اعتقاد بر این بود که "اثبات قفل" است در حالی که شرکت هایی که مشغول ارائه فیزیکی خدمات مانند سرگرمی ، مسافرت و اوقات فراغت بودند ، همچنان رنج می بردند.
ما از Invesco QQQ ETF استفاده کردیم که شاخص NASDAQ 100 را ردیابی می کند و یک وسیله نقلیه تجاری خرده فروشی و نهادی محبوب است و به طور معمول کاملاً مایع است. ما از هر دو مدل ریسک فاکتور سهام Axioma US استفاده کردیم-افق کوتاه (مدل کوتاه هوریزون) (پیش بینی افق 1-3 ماه) و مدل معاملات جدید ما (
این شبیه سازی لزوماً به معنای نشان دادن فرایند واقعی این نبود که چگونه یک سازنده بازار ممکن است از قرار گرفتن در معرض خود محافظت کند ، هیچ هزینه معامله ای مانند نرخ وام در نظر گرفته نمی شود و پرچین صرفاً سبد سهام است که توسط مدل ریسک به عنوان جبران سیستماتیک مشخص شده است. خطرات ذاتی در ETF. این به معنای نشان دادن ماهیت پویا مدل معاملات جدید است و نشان می دهد که در یک محیط خطر بسیار سریع در حال تغییر ، یک مدل ریسک سریعتر را پرداخت می کند که هنگام پیش بینی از افق های بسیار کوتاه ، به بازده گذشته های دورتر متکی نیست. بشر
هم افق کوتاه و هم مدل معاملات جدید در این تست عملکرد خوبی دارند ، اما در نتیجه مدل تجارت یک مزیت روشنی وجود دارد که ما معتقدیم ارزش آن را دارد که در اینجا قرار بگیرد.
شبیه سازی
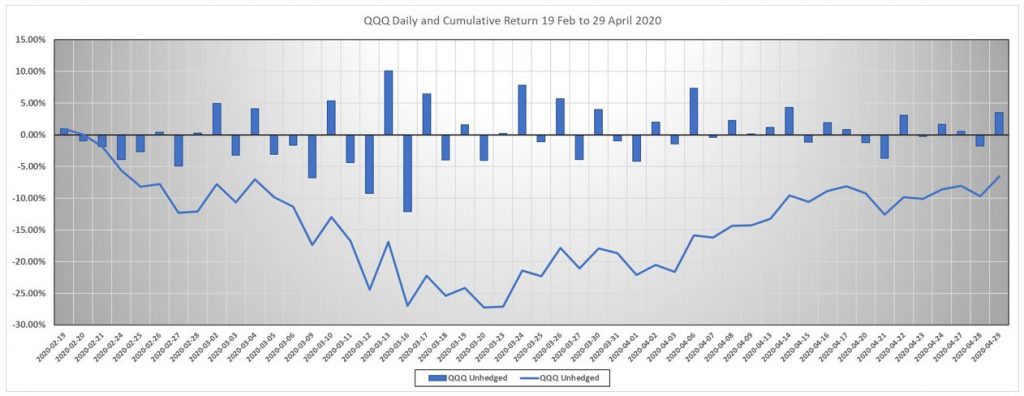
ما در هر روز معاملاتی در طول دوره 19 فوریه 2020 تا 29 آوریل 2020 (50 روز) از موقعیت 50 میلیون دلاری در QQQ استفاده کردیم. بازده تجمعی QQQ در این دوره زمانی از دست دادن 6. 53 ٪ بود ، اما با حداکثر کاه ش-27. 53 ٪ در 20 مارس. در این دوره زمانی ضررهای روزانه 12. 2 ٪ در 16 مارس است و در 13 مارس 10 ٪ افزایش می یابد:
ما پرچین را به شرح زیر ساختیم:
- هدف: خطر کل را به حداقل برسانید
- Hedge Universe: سهام تک نام از فهرست Stoxx ® USA 900 شاخص که ترکیبات QQQ نیستند (تقریباً 800 نام)
- فقط تا 150 ٪ ارزش مرجع 50 میلی متر دلار را نشان می دهد
- بتا خنثی (پیش بینی بتا) به شاخص Stoxx USA 900
- مجازات خطی در مورد خطر خاص اضافی
ما همان استراتژی Hedging را با استفاده از مدل هربوریزون کوتاه و مدل معاملات جدید اجرا کردیم و نتایج را با هم مقایسه کردیم.
ما چندان علاقه ای به عملکرد تجمعی نمونه کارها محافظت شده در کل دوره 50 روزه نداریم ، بلکه می خواهیم از نتایج روزانه استراتژی پرچین بر روی دو معیار تمرکز کنیم:
- از آنجا که یک سبد محافظت شده بازده مورد انتظار صفر است ، ما می خواهیم بدانیم که آیا هر مدل ما را به طور مداوم به بازده تحقق یافته صفر نزدیک تر از دیگری نزدیک کرده است ،
- از آنجا که ما انتظار نداریم برای هرگونه خطر خاص خاص و خاص که از طریق نام های موجود در سبد پرچین استفاده می کنیم ، جبران شود ، آیا مدل ریسک در محدود کردن بازده خاص اضافی که از اسامی در پرچین می آید ، کار بهتری نسبت به دیگری انجام می دهد؟
نتایج
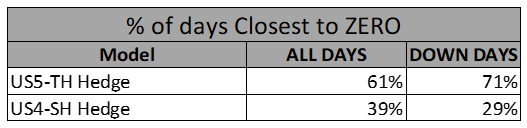
جالب اینجاست که طی این 50 روز ، دقیقاً 25 روز به طول و 25 روز پایین بود. نتایج به شرح زیر است:
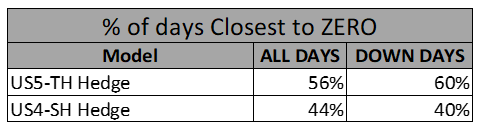
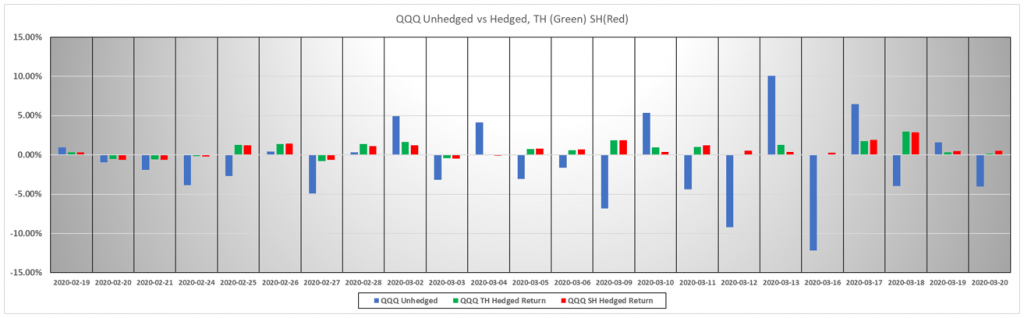
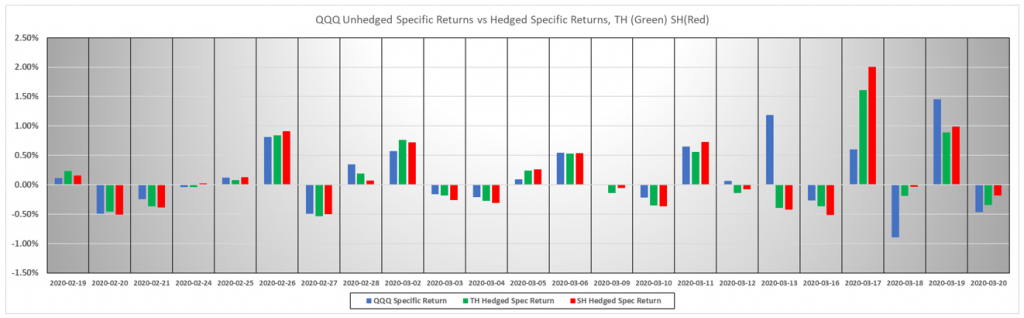
به نظر می رسد که مدل تجارت در اکثر روزها از نظر معناداری بهتر است و در روزهایی که QQQ پایین بود ، برتر است. ما نتایج روزانه زیر را ترسیم می کنیم:
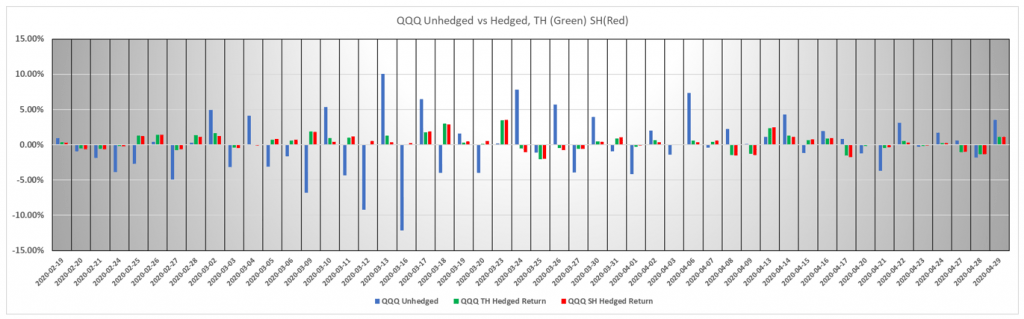
این نشان می دهد که هر دو مدل در محافظت از خطر سیستماتیک QQQ بسیار خوب عمل کرده اند ، اما نوار سبز در بیشتر روزها کوتاهتر از نوار قرمز است ، به این معنی که بازده خالص نمونه کارها مدل تجاری با مدل تجارت بیشتر به صفر نزدیکتر استبشر
اگر ما روی مرحله انتقادی بحرانی بحران ، از 18 فوریه تا 20 مارس تمرکز کنیم ، تمایز عملکرد حتی بیشتر برجسته است:
معیار دوم که ما در مورد عملکرد مدل های ریسک با ریسک خاص سهام یا "غیر سیستماتیک" قضاوت خواهیم کرد. از بین بردن ریسک خاص کاملاً افزایشی از سبد پرچین امکان پذیر نیست ، اما مجازاتی که ما بر روی خطر خاص افزایشی در بهینه سازی قرار می دهیم ، سبد را وادار می کند تا بدون تحمیل محدودیت های اندازه موقعیت بر روی مسئله ای که ممکن است به خودی خود متنوع باشدبیشتر از بهینه بودن. به این ترتیب ، پیش بینی سابق هر مدل ریسک از ریسک خاص نمونه کارها Hedged ، تا حد امکان به پیش بینی اصلی و بدون استفاده نزدیک خواهد بود. ما به سادگی به دنبال این هستیم که مشخص کنیم کدام مدل ریسک بازده خاصی را که نزدیک به بازده های خاص غیرمجاز تولید می شود ، تولید می کند- یعنی ، که مدل کمترین ریسک غیرقابل جبران را متحمل می شود. نتایج به شرح زیر است:
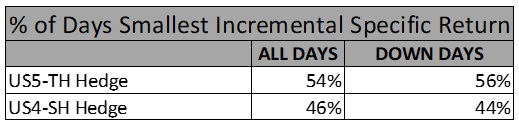
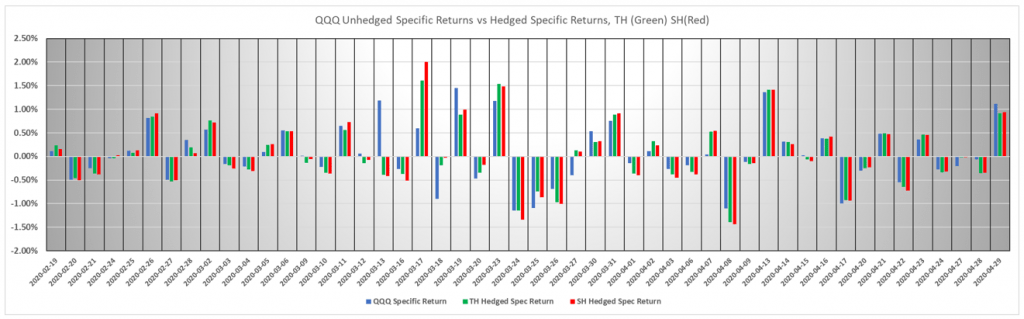
در نتایج گرافیکی ، ما به دنبال این هستیم که هر روز کدام یک از میله های سبز یا قرمز نزدیکترین اندازه به نوار آبی باشد. در طی دوره 50 روزه کامل ، مدل معاملات بازده خاص تحقق یافته کمتری را اضافه می کند و در روزهایی که QQQ کاهش می یابد حتی بهتر می شود. هنگامی که ما در دوره سقوط 18 فوریه تا 20 مارس تمرکز می کنیم ، مزیت آن در این زمینه کمی واضح تر است:
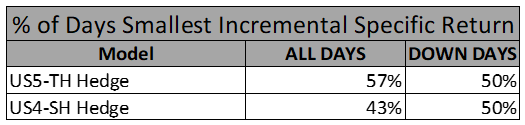
در روزهایی که در دوره کوتاه تر QQQ پایین بود ، به نظر می رسد هیچ مزیتی برای مدل تجارت وجود ندارد ، اما در تمام روزها ، به نظر می رسد که مزیت آن در صف است ، اگر کمی بهتر از زمان مقایسه با دوره طولانی تر باشد.
تغییر بتاها و پاسخگویی مدل
یکی از ویژگی های متمایز بحران COVID در بازارهای ایالات متحده ، تغییر ناگهانی در معرض خطر درک شده در گروه های شرکت ها بود که تمایل داشتند به خوبی با صنایعی که پیش بینی می شد بهتر یا بدتر در اقتصاد جهانی قفل شده انجام شود ، مطابقت داشته باشد. این به ویژه در شاخص NASDAQ 100 که QQQ نشان می دهد مشهود بود. QQQ برای اطمینان از اینكه از شركت كنندگان در بازار استفاده می كردند كه شركتهای تجارت اینترنتی و خدمات فناوری كه اکثریت قریب به اتفاق آن شاخص را تشکیل می دهند ، تحت تأثیر قرار می گیرند ، و حتی اگر همه افراد روی کره زمین نیز پیشرفت کنند ، ممکن است اگر همه در این سیاره وجود داشته باشند ، از شرکت کنندگان در بازار درک کرد که شرکت های تجاری اینترنتی و خدمات فناوری که اکثریت قریب به اتفاق آن شاخص را تشکیل می دهند ، ممکن است شکوفا شود. برای ماندن ماه ها در خانه ، خطر نسبی در مقایسه با بازار گسترده تر ایالات متحده به طرز چشمگیری تغییر کرده است. یکی از دلایلی که ما معتقدیم که مدل تجارت ممکن است از مدل استاندارد هربوریزون بهتر عمل کرده باشد ، به دلیل پاسخگویی آن به این تغییر است. در زیر ما تغییر بتا پیش بینی شده از دو مدل را نشان می دهیم که با بازده تجمعی QQQ و شاخص STOXX USA 900 همراه است:
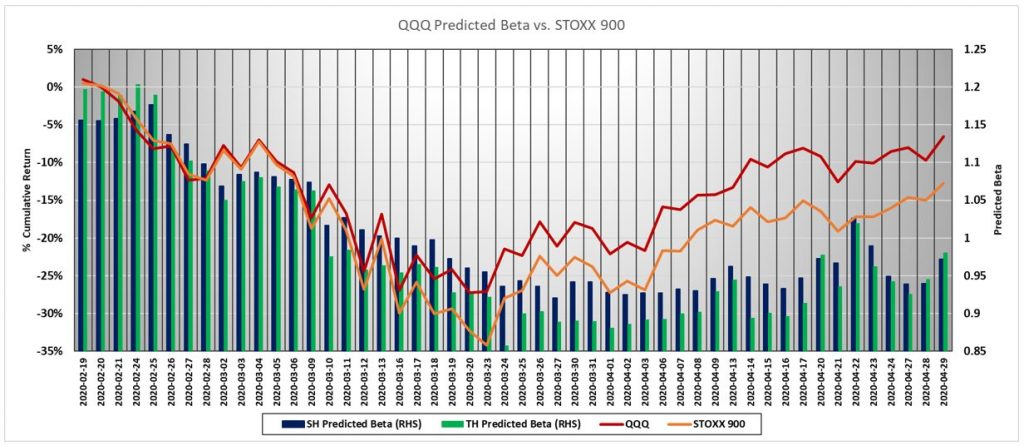
در حالی که هر دو مدل افق کوتاه و تجارت تغییرات چشمگیر در بتا پیش بینی شده QQQ به STOXX 900 را نشان می دهند ، مدل معاملات بالاتر می رود و بسیار پایین تر می شود زیرا تفاوت عملکرد بین دو شاخص گسترش می یابد. با توجه به محدودیت خنثی بتا تحمیل شده به پرچین ، به احتمال زیاد مدل هوریزون بیش از حد از آن استفاده می کند زیرا خطر در QQQ در پایان ماه مارس شروع به پایین آمدن کرد. در اینجا ما هر روز قرار گرفتن در معرض کوتاه توسط هر مدل را نشان می دهیم:
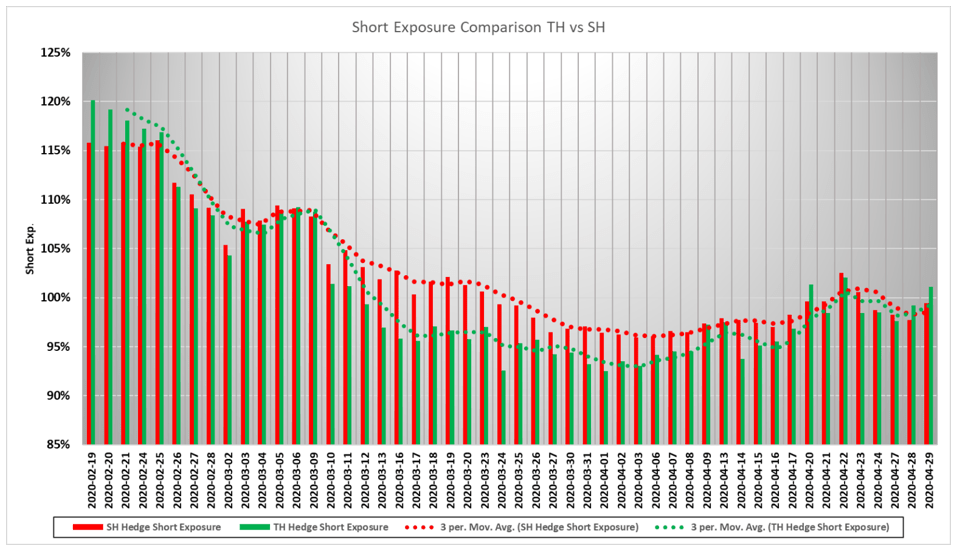
مدل معاملاتی برای ساخت نمونه کارها و کنترل ریسک استراتژی های معاملاتی با کوتاه مدت ساخته شده است. در حالی که این مورد ممکن است نسبت به سناریوهای تجارت و محافظت از تجارت در دنیای واقعی بسیار ساده باشد ، تمایز بین مدل جدیدتر و مدل های استاندارد ریسک سهام ایالات متحده را بدون تداخل از ملاحظات خارجی- فقط پیش بینی های خطر مدل ها در مقابل نتایج تحقق یافته ، متبلور می کند.
برای کسب اطلاعات بیشتر در مورد مدل جدید تجارت ، به qontigo. com/trading-model مراجعه کنید.
اخبار رمز ارزها...
ما را در سایت اخبار رمز ارزها دنبال می کنید
برچسب :
نویسنده : منیژه سلیمی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
